Para evitar prejuízo, no golpe do boleto falso o pagador deve conferir quem receberá o dinheiro e se o valor corresponde à cobrança. A conta pode parecer familiar, mas logotipo e aparência, sozinhos, não confirmam a legitimidade.
Antes de confirmar, a pessoa deve comparar a cobrança esperada com os dados exibidos pelo banco. Essa pausa ajuda a evitar que o dinheiro siga para o destinatário errado, tanto em pagamentos digitais quanto em cobranças online. Em 2024, ocorreram 4,2 bilhões de transações via boleto no Brasil. Boleto e Pix são meios de pagamento distintos, e a segurança financeira depende de conferir o destino de cada pagamento.
Este guia reúne cuidados para avaliar uma cobrança e agir caso o pagamento já tenha sido feito. Se algo não combinar, a operação pode esperar enquanto o pagador busca uma confirmação confiável. Se o nome do beneficiário não corresponder à cobrança esperada, a operação deve ficar sem confirmação.
Principais cuidados
- Compare a cobrança com o pagamento que a pessoa esperava fazer.
- Leia os dados do boleto antes de iniciar a confirmação.
- Confira quem receberá o valor na tela do banco.
- Use canais oficiais para tirar dúvidas sobre a cobrança.
- Depois de um pagamento suspeito, contate logo a instituição financeira.
Como funciona o golpe do boleto falso
O golpe pode começar com um boleto inventado ou com a alteração de uma cobrança que o pagador já esperava receber. Em ambos os casos, a fraude imita uma rotina e tenta levar o dinheiro a uma conta diferente.
Em 2025, 3.712 casos de golpe do boleto falso resultaram em ações judiciais no Brasil. Entre janeiro e setembro daquele ano, houve 2,7 milhões de golpes em compras online, incluindo fraudes com boletos. Esse total inclui diferentes fraudes, não apenas golpes com boletos.
Criação de uma cobrança que nunca foi legítima
Nesse tipo de fraude financeira, golpistas criam uma cobrança em nome de uma loja ou empresa. O documento pode imitar uma compra, um serviço ou uma conta que parece familiar ao pagador.
A cobrança não representa uma dívida real com aquela empresa. Ainda assim, o documento pode parecer coerente com uma compra ou serviço, sobretudo quando o pagador reconhece o nome comercial.
Alteração de um boleto que parecia correto
Outra forma de adulteração de cobrança começa com um boleto legítimo. Alguém altera os dados usados para direcionar o pagamento, embora o restante do documento pareça corresponder à conta esperada.
O pagador pode acreditar que está quitando uma dívida conhecida. Na prática, o dinheiro pode ser enviado a um beneficiário diferente do credor original.
Um documento convincente ainda pode direcionar o pagamento a um beneficiário diferente.
A fraude pode atingir uma cobrança criada do zero ou uma via que já fazia parte da rotina. Por isso, reconhecer o assunto ou a empresa no documento não esclarece, por si só, quem receberá o valor.
Espécies de boleto e apresentação ao pagador
Uma cobrança pode chegar em papel ou eletronicamente, e a regulamentação reconhece três espécies de boleto. O tipo muda a finalidade, mas não confirma sozinho a origem do documento.
A Resolução BCB nº 443, de 12 de dezembro de 2024, prevê a apresentação física ou eletrônica. Ela também reconhece o boleto de cobrança, o boleto de proposta e o boleto de depósito e aporte. O meio de apresentação não atesta a autenticidade da cobrança.
| Espécie | Finalidade | O que o pagador deve entender |
|---|---|---|
| Boleto de cobrança | Receber o pagamento de uma cobrança | O documento deve corresponder a uma obrigação esperada |
| Boleto de proposta | Apresentar uma oferta de produto ou serviço | O pagamento é voluntário |
| Boleto de depósito e aporte | Receber depósito ou aporte | A finalidade deve estar clara para o pagador |
A base centralizada é um repositório de informações sobre boletos usado para registro e consultas pertinentes aos documentos emitidos. Essa estrutura ajuda a organizar informações sobre as cobranças, mas não transforma toda cobrança recebida em uma obrigação aceita pelo pagador.
A Plataforma Centralizada de Recebíveis foi implementada em 2018. Ela permite pagar boletos vencidos em qualquer canal de recebimento ou pelo DDA. A ferramenta foi associada à redução equivalente a R$ 450 milhões em fraudes anuais por adulteração de boletos físicos.
A espécie indicada no documento ajuda a entender a cobrança, mas não substitui a checagem de quem recebe.
Conferências no documento antes de pagar
Um boleto deve ser lido como um conjunto de campos, não validado apenas pela marca ou pelo visual familiar. Uma divergência pede atenção, mas não prova automaticamente que houve fraude.
O pagador deve comparar os dados do documento com a cobrança que esperava receber. Uma diferença pode ter uma explicação legítima, mas precisa ser esclarecida antes do pagamento.
Beneficiário, valor e vencimento
Os campos principais ajudam a reconhecer se o documento combina com a conta, compra ou serviço. O valor do boleto e o vencimento merecem atenção especial quando diferem do esperado.
- Nome e documento do beneficiário: compare com os dados do credor esperado.
- Valor: confirme se corresponde ao preço, à parcela ou à conta.
- Vencimento: veja se a data combina com o prazo da cobrança.
- Dados bancários: observe as informações que identificam o destino do pagamento.
- Consistência visual: procure campos desalinhados ou informações que não combinam.
Uma diferença no documento pode surgir por uma atualização ou por um erro de emissão. A pausa serve para investigar, não para concluir de imediato que todo boleto divergente é falso.
Código de barras e dados bancários
O código de barras traz dados usados na leitura e no encaminhamento do pagamento. Seus três primeiros dígitos indicam o banco beneficiário, e o Banco do Brasil usa o código 001.
Esse código é apenas uma informação entre várias. Ele não prova que o credor emitiu a cobrança nem que o valor corresponde ao compromisso do pagador.
O pagador pode notar campos difíceis de ler ou dados que não combinam com o restante do documento. Nesses casos, é melhor buscar esclarecimento do que preencher lacunas com suposições.
Uma cobrança com valor ou vencimento inesperado merece conferência antes de qualquer pagamento.
A checagem decisiva na tela do banco
A tela de confirmação do banco mostra quem receberá o pagamento, e esse nome precisa corresponder ao credor esperado. O destinatário exibido deve pesar mais que uma marca conhecida no boleto.
Se o beneficiário exibido não corresponder ao credor, o pagador não deve concluir a operação. O nome comercial de uma loja pode ser diferente da razão social, mas essa diferença precisa fazer sentido.
No boleto de cobrança comum, a instituição destinatária e o beneficiário não podem ser alterados. O beneficiário permanece sendo o credor original.
Se o nome do destinatário parecer diferente, a pessoa pode confirmar a cobrança por um canal oficial da empresa. Um telefone ou endereço enviado junto com a cobrança suspeita não é uma confirmação independente.
O pagador pode encontrar o canal oficial por meios já conhecidos, como o aplicativo da empresa ou o site digitado diretamente. A confirmação deve esclarecer se aquela cobrança e aquele beneficiário correspondem à dívida ou compra.
Uma diferença de nome não fecha o diagnóstico sozinha, mas impede uma confirmação segura naquele momento. A cobrança pode aguardar uma resposta clara do credor, sem que o pagador pressione o botão final.
Havendo divergência entre o beneficiário e o credor, a operação deve permanecer pendente até a confirmação oficial.
Como o boleto adulterado chega ao pagador
Uma cobrança fraudulenta pode chegar pelo mesmo canal em que o pagador costuma receber documentos legítimos. O canal conhecido não garante que a mensagem veio da empresa.
Golpistas podem copiar a forma de falar de uma loja, prestadora de serviço ou instituição. O assunto familiar e o nome do remetente não comprovam a origem do boleto.
Mensagens e cobranças que imitam empresas
WhatsApp, SMS, e-mail e redes sociais podem servir para enviar cobranças falsas. A mensagem pode trazer uma marca conhecida, um valor plausível ou uma referência a uma compra recente.
- WhatsApp: um boleto por WhatsApp pode chegar em uma conversa já usada pela empresa.
- SMS: uma mensagem pode imitar um aviso de vencimento ou de conta atrasada.
- E-mail: um e-mail falso pode copiar o assunto e a identidade visual de uma loja.
- Site clonado: uma página parecida pode oferecer uma cobrança que não veio do credor.
Nem toda mensagem suspeita apresenta erros visíveis. Algumas usam dados que tornam a cobrança mais convincente, mas isso não comprova que a empresa a emitiu.
Sites falsos e alterações no arquivo
Um site clonado pode se passar pelo portal de uma empresa e gerar um arquivo de pagamento enganoso. Programas maliciosos também podem participar da fraude ao alterar arquivos ou informações no dispositivo.
Há ainda um caso menos óbvio: a interceptação ou substituição de uma cobrança recorrente que a pessoa esperava receber. Como o pagador reconhece o tipo de conta, pode não notar que recebeu outra via.
Uma cobrança repetida não é necessariamente a mesma cobrança. A recorrência ajuda a entender por que o documento parece esperado, mas não revela quem preparou a nova via.
A familiaridade do remetente ou do assunto da mensagem não confirma que o boleto veio do credor.
Hábitos que reduzem a exposição a fraudes
Uma rotina segura começa antes de o boleto chegar à tela de pagamento, com a escolha do canal usado para obtê-lo. O acesso direto reduz a dependência de mensagens inesperadas.
Baixar a cobrança no site ou aplicativo oficial da empresa evita depender de um link recebido em mensagem. Mesmo um contato conhecido pode encaminhar uma via que precisa ser confirmada no canal da empresa.
- Acesse diretamente o site ou aplicativo oficial da empresa para obter o boleto.
- Evite abrir links recebidos sem solicitação, mesmo quando parecem familiares.
- Mantenha o antivírus e o sistema operacional atualizados para proteger o dispositivo.
- Desconfie de urgência excessiva, sobretudo quando a mensagem ameaça uma consequência grave.
- Ative notificações de transações para acompanhar movimentações feitas na conta.
Um boleto encaminhado por alguém conhecido ainda deve ser consultado no canal da empresa. A pessoa que enviou o arquivo pode não saber que ele foi substituído ou adulterado.
Manter o aplicativo oficial atualizado também ajuda o pagador a acessar as funções disponíveis com mais segurança. Em compras pela internet, cuidados como senhas fortes e autenticação em duas etapas ampliam a proteção; há mais orientações sobre cuidados em compras online.
Antivírus atualizado e sistema operacional em dia ajudam a proteger o dispositivo contra alterações maliciosas. Esses recursos não substituem a atenção ao receber um documento.
Uma cobrança que exige pagamento imediato para evitar uma consequência grave deve ser conferida sem usar o link da própria mensagem.
DDA e débito automático não são a mesma coisa
O DDA mostra boletos registrados em nome do pagador, enquanto o débito automático realiza um pagamento previamente autorizado. Ver uma cobrança não significa autorizar sua quitação.
O DDA apresenta eletronicamente boletos registrados, mas não paga esses documentos por conta própria. No débito automático, o pagamento ocorre no vencimento conforme a autorização dada pelo consumidor.
| Recurso | O que acontece | O que o pagador ainda precisa fazer |
|---|---|---|
| DDA | Mostra eletronicamente boletos registrados em seu nome | Confirmar a cobrança e autorizar o pagamento |
| Débito automático | Paga na data de vencimento conforme autorização | Controlar a autorização e acompanhar a conta |
Uma cobrança duvidosa exibida no DDA deve ser confirmada com o credor. A apresentação no sistema não prova que o pagador reconhece a dívida ou que ela seja legítima.
No débito automático, o consumidor autoriza o pagamento de uma cobrança conforme as condições do serviço. Essa autorização é diferente de apenas visualizar um boleto registrado.
O pagador pode usar o DDA para acompanhar documentos que aparecem em seu nome. A decisão de pagar continua sendo uma etapa própria, com base no reconhecimento da cobrança.
A presença de uma cobrança no DDA não equivale a uma autorização para pagá-la.
Quando o boleto não é reconhecido pelo aplicativo
Quando o aplicativo não lê o código, o problema pode estar no arquivo ou na própria sequência, e não há confirmação automática de fraude. Uma falha de leitura pede uma nova conferência.
Um PDF danificado ou um problema no código de barras pode impedir a leitura. Esse erro, sozinho, não prova que o boleto seja fraudulento.
O pagador não precisa seguir às cegas nem tentar alterar o documento para fazer o aplicativo aceitar a sequência. Uma tentativa manual pode levar a um pagamento com dados incorretos.
A segunda via deve ser obtida no site ou aplicativo oficial do credor. Assim, a pessoa não depende de um link alternativo enviado para “corrigir” o boleto.
Se o documento veio em PDF, o arquivo pode ter sido danificado durante o envio ou o download. Nesse caso, a nova via oficial permite retomar a tentativa com um arquivo íntegro.
Uma falha repetida também pode indicar que algum dado merece esclarecimento. O pagador pode interromper a operação e tratar a dúvida com o credor, sem presumir que o erro confirma uma fraude.
Se a segunda via oficial também apresentar inconsistência, o pagador deve interromper a tentativa e pedir confirmação ao credor.
Ações imediatas após pagar um boleto fraudulento
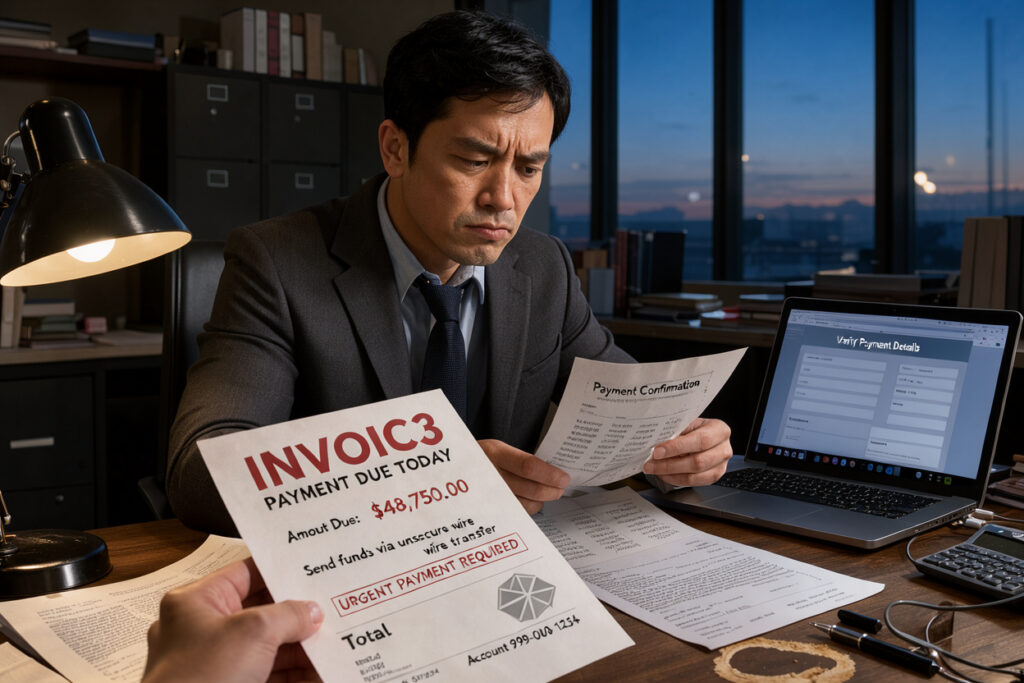
Depois de perceber que pagou um boleto fraudulento, o primeiro contato deve ser com a instituição financeira que processou o pagamento. Agir rápido permite pedir providências, mas não garante a recuperação do valor.
O pagador pode procurar o banco pelo aplicativo ou pelo SAC e explicar o ocorrido. A instituição pode tentar bloquear ou recuperar o valor, mas a devolução não é garantida.
Aviso rápido à instituição financeira
O pagador deve comunicar a fraude o mais rápido possível, usando um canal da instituição financeira. A equipe pode orientar quais medidas cabem naquela transação.
É importante pedir uma tentativa de bloqueio ou recuperação do valor e anotar o protocolo do atendimento. O resultado depende das circunstâncias da fraude e das medidas adotadas pelas instituições envolvidas.
A rapidez ajuda a iniciar as providências, mas não assegura estorno ou devolução. O valor pode não ser recuperado, mesmo quando o pagador avisa logo após reconhecer o problema.
Comprovantes e registros que devem ser preservados
O comprovante de pagamento ajuda a identificar a transação, enquanto o boleto mostra os dados usados para pagá-la. Conversas e mensagens podem registrar como a cobrança chegou ao pagador.
- Comunique o banco pelo aplicativo ou pelo SAC.
- Peça uma tentativa de bloqueio ou recuperação do valor.
- Guarde juntos o boleto fraudulento e o comprovante de pagamento.
- Salve conversas, e-mails, números de telefone e links relacionados ao golpe.
O pagador pode manter cópias digitais dos arquivos e evitar apagar mensagens relacionadas ao caso. Esses registros ajudam a explicar o ocorrido ao banco ou a outras entidades procuradas.
Quem enfrenta outras fraudes em compras também pode consultar orientações sobre proteção de compras e fraudes, sem deixar de tratar a transação diretamente com o banco.
O boleto original, o comprovante e as comunicações ligadas ao golpe devem ficar guardados juntos.
Denúncia, reclamação e consequências legais
O boletim de ocorrência registra o relato da fraude, enquanto a reclamação ao Banco Central ou ao Procon trata de outra frente do problema. Cada canal tem um papel diferente.
O registro policial, a reclamação de consumo e a orientação jurídica não são a mesma providência. A escolha depende do que ocorreu e de qual resposta o pagador busca.
Quem pagou uma cobrança fraudulenta pode procurar a Polícia Civil. Também pode verificar se o estado oferece registro de boletim de ocorrência pela delegacia virtual.
Se houver suspeita de falha na prestação do serviço bancário, o pagador pode reclamar no Banco Central ou procurar o Procon. Esses canais não substituem o registro policial nem decidem automaticamente uma indenização.
O pagador também pode buscar orientação jurídica para entender as opções no caso concreto. A análise pode considerar como a fraude ocorreu e se algum serviço deixou de funcionar como deveria.
O artigo 171 do Código Penal prevê, para estelionato, reclusão de um a cinco anos e multa. Para fraude eletrônica praticada com informações fornecidas pela vítima ou por terceiro induzido a erro, o artigo 171, § 2º-A, prevê reclusão de quatro a oito anos e multa.
Esse trecho da lei inclui fraude por redes sociais, telefone, e-mail fraudulento ou meio análogo. A aplicação depende das circunstâncias e da apuração, não apenas do relato inicial.
Uma pena prevista em lei não torna automático um enquadramento criminal ou um resultado judicial. Do mesmo modo, uma reclamação não determina, por si só, o pagamento de indenização.
A avaliação jurídica deve considerar como a fraude ocorreu e qual serviço pode ter falhado.
MED e boleto: mecanismos diferentes
O MED não é um caminho de devolução para pagamento feito por boleto, pois é exclusivo do Pix. O tipo de pagamento define se esse mecanismo se aplica.
Em fraude no Pix, o usuário pode pedir à instituição financeira a abertura do MED em até 80 dias após a transação. O mecanismo não garante a devolução dos valores.
| Situação | Mecanismo | Limite principal |
|---|---|---|
| Pagamento por boleto | Contato com a instituição financeira | O MED não se aplica a boleto |
| Fraude em transação Pix | Mecanismo Especial de Devolução | Depende da análise e dos recursos disponíveis |
Durante a análise de um pedido pelo MED, os recursos encontrados na conta do recebedor ficam temporariamente bloqueados. Se a fraude for confirmada, a devolução pode ser integral ou parcial, conforme o saldo disponível.
O pedido de abertura deve ser feito em até 80 dias após a transação fraudulenta no Pix. Esse prazo não transforma o MED em uma garantia de reembolso.
Mesmo no Pix, a existência de saldo e a análise do caso condicionam qualquer devolução.
A análise considera as circunstâncias da transação e os recursos localizados nas contas envolvidas. Se não houver saldo suficiente, a devolução pode ser parcial ou não ocorrer.
Mesmo no Pix, a existência de saldo e a análise do caso condicionam qualquer devolução.
Conclusão
Uma conferência cuidadosa antes de confirmar o pagamento é a principal ação imediata para evitar que o dinheiro vá a um destinatário errado. O nome exibido pelo banco precisa combinar com o beneficiário esperado.
O pagador também deve reconhecer a cobrança antes de autorizar qualquer valor. Se já ocorreu uma fraude, o contato rápido com a instituição permite pedir providências, embora não garanta a recuperação do dinheiro.
Para a próxima cobrança, o pagador pode acessar diretamente o canal oficial do credor e conferir o beneficiário antes de autorizar qualquer valor.