Muitas pessoas buscam estabilidade financeira ao planejar o futuro. A estratégia de como investir pensando no longo prazo pede paciência e objetivos pessoais claros. Especialistas recomendam construir um patrimônio sólido, capaz de suportar oscilações naturais do mercado financeiro.
A diversificação reduz riscos desnecessários ao distribuir o capital entre diferentes setores. Essa prática faz parte de como investir pensando no longo prazo. Ela protege o dinheiro contra imprevistos setoriais e traz mais tranquilidade para alcançar metas distantes.
Manter a disciplina é fundamental durante toda a jornada. Decisões baseadas em dados e metas claras são melhores que tentativas de prever movimentos rápidos. O sucesso financeiro depende de constância e planejamento estratégico.
Principais Aprendizados
- A diversificação protege o capital contra a volatilidade do mercado.
- Objetivos claros ajudam a manter o foco durante crises.
- A paciência é o maior aliado do crescimento patrimonial.
- Evitar decisões impulsivas garante maior segurança financeira.
- O planejamento estratégico supera a especulação de curto período.
O que especialistas recomendam para investir no longo prazo
Construir patrimônio no longo prazo exige decisões claras e consistentes. Por isso, muitos investidores buscam como investir pensando no longo prazo com eficiência e segurança.
A resposta começa com uma mentalidade voltada para objetivos claros. As mudanças rápidas do mercado exigem foco no que importa para o futuro.
Por que o planejamento de longo prazo ganhou relevância no cenário atual
Vivemos com informações instantâneas e alta volatilidade. Nesse cenário, o planejamento financeiro aposentadoria se tornou necessário para preservar o padrão de vida futuro.
Esse planejamento ganhou força porque incertezas econômicas globais afetam diretamente a rentabilidade dos ativos. Sem estratégia, o investidor pode reagir às emoções e prejudicar resultados de longo prazo.
Quem são os especialistas e quais pontos aparecem em comum
Apesar das diferentes escolas, especialistas em finanças compartilham princípios fundamentais. Eles concordam que o sucesso não exige prever o mercado, mas seguir um método disciplinado.
Entre os profissionais, aparecem três pontos em comum:
- A importância da diversificação para reduzir riscos desnecessários.
- O controle rigoroso de custos e taxas que corroem a rentabilidade.
- A manutenção de uma estratégia coerente, independentemente do ruído do mercado.
Como juros, inflação e volatilidade afetam as decisões do investidor
Entender juros, inflação e volatilidade ajuda quem busca um planejamento financeiro aposentadoria sólido. A inflação reduz o poder de compra ao longo das décadas.
Os juros compostos impulsionam o crescimento de quem mantém a disciplina. A volatilidade assusta, mas é natural no mercado e deve ser administrada, não evitada a qualquer custo.
“O tempo é o melhor amigo de um bom negócio e o pior inimigo de um negócio medíocre.”
Como investir pensando no longo prazo com uma estratégia diversificada
A independência financeira começa com uma estratégia clara e organizada. Em vez de escolher ativos ao acaso, entenda como cada parte constrói seu patrimônio.
Definição de objetivos, prazos e planejamento financeiro para a aposentadoria
O primeiro passo é saber onde você quer chegar. O planejamento financeiro aposentadoria mostra quanto poupar e por quanto tempo manter o foco.
“O investimento de longo prazo não é sobre prever o futuro, mas sobre preparar-se para ele com disciplina e visão clara.”
Definir prazos ajuda a alinhar suas expectativas com a realidade do mercado. Ter metas tangíveis ajuda a manter a calma durante oscilações econômicas.
Distribuição entre renda fixa, ações e fundos de índice
A diversificação de carteira reduz riscos desnecessários. Misturar classes de ativos protege seu capital contra a volatilidade de um único setor.
Os títulos do Tesouro Direto formam a base de renda fixa de qualquer investidor. Eles oferecem previsibilidade e segurança, como uma âncora em períodos de instabilidade.
Como os fundos de índice podem ampliar a diversificação
Os fundos de índice dão acesso a uma cesta variada de ativos com uma só aplicação. Essa estratégia simplifica a gestão e acompanha o desempenho amplo do mercado.
Adequação dos investimentos ao perfil de risco
Cada pessoa tolera de modo diferente as variações do mercado. Conhecer seu perfil de risco evita decisões precipitadas que podem comprometer seus planos futuros.
| Perfil | Foco Principal | Ativos Comuns |
|---|---|---|
| Conservador | Preservação | Renda Fixa |
| Moderado | Equilíbrio | Misto |
| Arrojado | Crescimento | Ações/Fundos |
Reserva de emergência antes da busca por rentabilidade
Antes de buscar retornos elevados, construa uma reserva de emergência sólida. Mantenha esse valor em ativos líquidos para cobrir imprevistos sem vender investimentos de longo prazo.
Priorizar a segurança financeira evita interromper seu plano de aposentadoria diante de problemas inesperados. Com a reserva pronta, você pode focar no crescimento do patrimônio ao longo dos anos.
O impacto dos juros compostos e da disciplina nas decisões financeiras
Construir um patrimônio sólido exige entender como o tempo amplia o efeito dos juros compostos. Investir pede escolhas conscientes e uma postura constante diante das oportunidades do mercado.
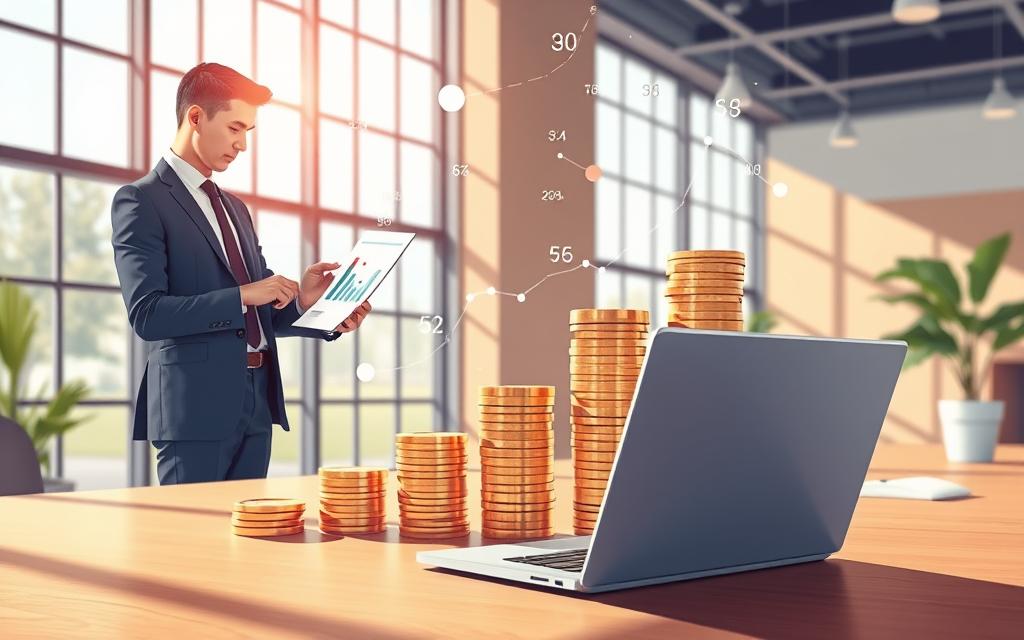
Como o tempo potencializa os juros compostos
Os juros compostos funcionam como uma bola de neve, que cresce enquanto desce a montanha. Ao reinvestir os rendimentos, eles geram novos ganhos sobre todo o valor acumulado.
O tempo é o principal fator dessa equação. Quanto mais cedo começa, maior será o efeito dos juros compostos sobre o capital investido.
Aportes regulares e consistência mesmo em períodos de queda
Fazer aportes mensais, independentemente do cenário econômico, garante a eficácia dos juros compostos. Manter a constância durante as quedas permite comprar mais ativos por um preço menor.
Essa estratégia é conhecida como preço médio e reduz o efeito das oscilações no longo prazo. Quem mantém o foco no objetivo final não se abala com quedas momentâneas nos preços dos ativos.
Diferença entre volatilidade temporária e perda permanente
É fundamental separar uma oscilação natural do mercado da perda definitiva de valor de um ativo. A volatilidade faz parte dos investimentos de renda variável e não significa perda do capital investido.
Uma perda permanente ocorre apenas quando o investidor vende seus ativos em pânico, consolidando um prejuízo que poderia ser evitado. Manter a calma ajuda a proteger o patrimônio contra decisões precipitadas.
Cuidados com decisões impulsivas diante de notícias do mercado
O fluxo constante de notícias pode causar ansiedade e mudanças desnecessárias na carteira. Decisões tomadas sob forte emoção raramente ajudam o patrimônio a crescer.
O investidor consciente deve filtrar as informações e seguir a estratégia traçada no início. A disciplina protege o plano financeiro do excesso de ruído no mercado diário.
Rebalanceamento de ativos e acompanhamento da carteira
O rebalanceamento de ativos ajuda a manter o equilíbrio financeiro ao longo dos anos. Investir não termina na compra, pois exige acompanhamento e ajustes estratégicos contínuos.
Quando revisar a composição dos investimentos
Revise a carteira quando houver mudanças importantes na vida pessoal ou nos objetivos financeiros. Alterações no prazo de resgate, na tolerância ao risco ou na situação patrimonial exigem nova análise da alocação.
Não é preciso checar os números diariamente, pois isso pode causar ansiedade desnecessária. O ideal é definir períodos fixos, como semestralmente ou anualmente, para avaliar a carteira.
Como o rebalanceamento preserva o nível de risco planejado
Com o tempo, alguns ativos valorizam mais que outros, alterando o peso original de cada classe na carteira. O rebalanceamento de ativos controla esse movimento, vendendo o que subiu muito e comprando o que ficou para trás.
Essa prática mantém o nível de risco dentro do planejado. Ao vender ativos valorizados, você realiza lucros, protege o capital e mantém a disciplina necessária.
Indicadores e acontecimentos que merecem atenção sem estimular o giro excessivo
Observe indicadores macroeconômicos, como juros e inflação, sem cair na armadilha do giro excessivo. Operar apenas por notícias de curto prazo reduz a rentabilidade com custos de transação e impostos.
Concentre-se em eventos estruturais que mudem a tese de investimento de longo prazo. Ações de empresas e mudanças na política monetária exigem calma, não decisões impulsivas.
Reações de especialistas às mudanças econômicas e regulatórias
Especialistas veem mudanças regulatórias e econômicas como alertas, não como ordens imediatas de venda. A recomendação é manter a serenidade e avaliar seus efeitos nos fundamentos dos ativos.
Acompanhar o mercado é importante, mas a consistência constrói riqueza. Ao filtrar o ruído, você mantém sua estratégia sólida durante oscilações temporárias do cenário econômico.
Conclusão
O sucesso financeiro depende de manter o foco nos objetivos pessoais ao longo dos anos. Investir no longo prazo exige visão clara, disciplina, paciência e estratégia bem estruturada.
A segurança patrimonial depende da reserva de emergência, do perfil de risco individual e do uso inteligente dos juros compostos. O investidor consistente evita armadilhas de reações emocionais diante das oscilações diárias do mercado financeiro.
Manter uma carteira diversificada e fazer rebalanceamentos periódicos mantém o nível de risco alinhado aos planos originais. Esse processo contínuo transforma a incerteza econômica em aliada de quem busca estabilidade.
A jornada rumo à independência financeira exige constância. Aprender como investir pensando no longo prazo permite que o tempo trabalhe a favor do patrimônio. Assim, pequenos aportes regulares podem gerar resultados significativos. O compromisso com o planejamento é o passo mais importante para quem deseja colher frutos duradouros.